引言
全球半导体产业的竞争格局正在经历深刻重塑。三星电子与台积电这两家全球最大的芯片代工制造商,正以美国得克萨斯州为战略要地,展开一场规模空前的投资竞赛。这场竞赛不仅关乎两家企业的市场份额与技术领导地位,更折射出全球芯片供应链重构的大趋势以及各国政府对半导体产业安全的高度重视。
一、三星的得克萨斯州扩张计划
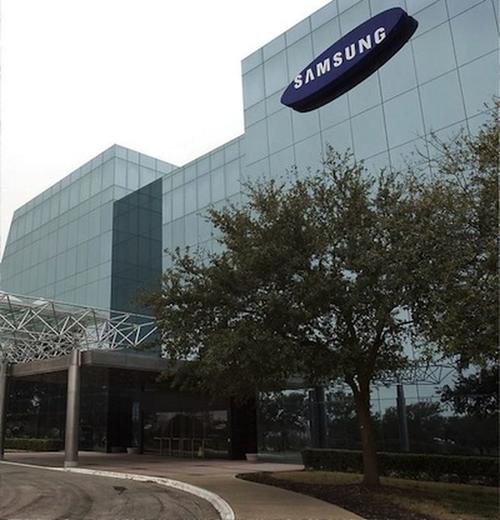
三星电子近期宣布将大幅扩建其位于得克萨斯州泰勒市的芯片工厂,投资规模从最初的170亿美元提升至约440亿美元。这一扩建计划涵盖多座先进制程晶圆厂,预计将采用3纳米及以下制程工艺,主要服务于人工智能芯片、高性能计算和5G通信等高增长领域。三星还计划在得克萨斯州建立配套的先进封装设施,形成从晶圆制造到封装的完整产业链布局。
泰勒市工厂的选址并非偶然。得克萨斯州拥有较为宽松的税收政策、稳定的能源供应以及丰富的工程技术人才储备,同时毗邻奥斯汀这一新兴科技中心,为三星提供了良好的产业生态支撑。
二、台积电的亚利桑那对标布局
作为三星最大的竞争对手,台积电同样在美国大举投资。台积电在亚利桑那州凤凰城的工厂总投资额已超过650亿美元,规划建设多座晶圆厂,分别采用4纳米、3纳米乃至2纳米制程。台积电的亚利桑那布局被视为其海外产能多元化战略的核心环节,旨在降低对台湾地区单一生产基地的依赖。
尽管两家企业的选址不同——三星选择得克萨斯州,台积电偏好亚利桑那州——但二者的战略意图高度一致:靠近美国这一全球最大的芯片消费市场,响应美国《芯片与科学法案》的政策激励,并在全球供应链重组中抢占有利位置。
三、投资竞赛的深层驱动因素
政策激励与地缘政治。 美国《芯片与科学法案》提供约527亿美元的直接补贴和税收优惠,吸引了大量海外芯片制造商赴美投资。三星和台积电的投资计划在很大程度上是对这一政策框架的响应,同时也是在美中技术竞争加剧背景下确保供应链安全的必然选择。
人工智能浪潮带来的算力需求。 生成式人工智能的爆发式增长推动了先进制程芯片需求的急剧上升。三星和台积电都在争夺英伟达、AMD、苹果等关键客户的代工订单,先进制程产能的扩建成为了市场份额争夺的基础条件。
技术领先地位的确立。 在3纳米及以下制程的竞争中,三星希望通过在美国的先进制程布局证明其技术实力和量产能力,而台积电则力求巩固其全球代工龙头的地位。两者的投资竞赛本质上也是技术话语权的争夺。
四、竞赛面临的挑战
这场投资竞赛并非坦途。人才短缺是两家企业共同面临的核心挑战——美国本土半导体制造人才储备不足,需要大量培训和引进。成本压力同样不容忽视:在美国运营晶圆厂的劳动力成本、建设成本均显著高于亚洲地区。补贴落地的不确定性以及两国文化与管理理念的差异,也对运营效率构成考验。
对于三星而言,其代工业务近年来在良率方面面临的挑战需要通过海外扩张来证明其竞争力;对于台积电而言,如何在海外维持其一贯的高效运营模式,同样是一道待解的难题。
五、对全球芯片产业格局的影响
三星与台积电的得克萨斯州与亚利桑那州投资竞赛,将深刻影响全球半导体产业格局。���先,美国本土芯片制造能力的大幅提升将部分改变全球产能过分集中于东亚的局面,增强供应链韧性。中国大陆在成熟制程领域的扩张与韩国、中国台湾地区企业在先进制程上的竞争,将形成多层次的市场格局。再次,芯片代工市场的竞争将更加激烈,三星、台积电与英特尔三足鼎立的态势可能进一步强化。
##
三星扩建得克萨斯州芯片工厂并加大在美投资力度,标志着其与台积电之间的全球竞赛进入新阶段。这不仅是两家企业之间的商业战争,更是在全球半导体供应链重组、地缘政治博弈和技术革命浪潮多重力量交织下的战略对决。这场竞赛的最终胜负,或许不取决于单座工厂的投资规模之大小,而在于谁能在效率、成本与技术实力、用地布局之间找到最优平衡,引领下一代芯片制造的步伐。